Ma trận thuế mức tạp mà Mỹ áp cho tôm và cá tra Việt Nam thay đổi liên tục
Sự phức tạp các loại thuế Mỹ áp lên tôm và cá tra Việt Nam

Cùng xuất khẩu sang Mỹ, nhưng một doanh nghiệp tôm có thể chịu tổng thuế trên 20%, trong khi một doanh nghiệp cá tra phải gánh mức thuế tương đương gần 37% giá trị lô hàng. Sự khác biệt không chỉ nằm ở chính sách thuế của Mỹ mà còn ở mặt hàng, doanh nghiệp xuất khẩu và cách tính từng loại thuế.
Thị trường Mỹ từ lâu là một trong những thị trường xuất khẩu quan trọng của tôm và cá tra Việt Nam. Tuy nhiên, đây cũng là thị trường có hệ thống thuế nhập khẩu và các biện pháp phòng vệ thương mại tương đối phức tạp.
Đặc biệt, sau những thay đổi chính sách trong giai đoạn 2025-2026, việc chỉ nhìn vào một mức thuế được công bố trên báo chí có thể dẫn đến nhận định sai về chi phí thực tế của doanh nghiệp.
Để hiểu đúng, cần phân biệt ba nhóm thuế chính: thuế nhập khẩu thông thường, thuế bổ sung theo chính sách thương mại và thuế phòng vệ thương mại. Ngoài ra, hàng nhập khẩu còn chịu một số khoản phí hải quan.
Thuế nhập khẩu thông thường (MFN): Phần lớn tôm, cá tra đông lạnh được hưởng 0%
Thuế nhập khẩu thông thường, còn gọi là thuế tối huệ quốc (Most-Favored-Nation - MFN), là mức thuế cơ bản Mỹ áp dụng đối với hàng hóa từ các quốc gia có quan hệ thương mại bình thường.
Mức thuế này được xác định theo mã hàng hóa trong Biểu thuế hài hòa của Mỹ (HTSUS).
Đối với hai sản phẩm xuất khẩu chủ lực của Việt Nam:
Tôm nước ấm đông lạnh, thuộc nhóm mã HTSUS 0306.17: thuế nhập khẩu thông thường 0%.
Cá tra phi lê đông lạnh, thuộc nhóm mã HTSUS 0304.62: thuế nhập khẩu thông thường 0%.
Điều này có nghĩa là về thuế nhập khẩu cơ bản, phần lớn tôm nguyên liệu đông lạnh và cá tra phi lê đông lạnh Việt Nam không phải chịu thuế khi vào Mỹ.
Thuế bổ sung theo chính sách thương mại: Áp dụng trên phạm vi rộng
Khác với thuế MFN, thuế bổ sung được Mỹ sử dụng để thực hiện các chính sách thương mại đối với một hoặc nhiều quốc gia.
Giai đoạn 2025-2026 chứng kiến nhiều thay đổi quan trọng.
Tháng 4/2025, Mỹ công bố mức thuế đối ứng 46% đối với Việt Nam, sau đó tạm hoãn áp dụng mức cao này và chuyển sang mức cơ bản 10%. Đến tháng 8/2025, mức thuế đối ứng đối với Việt Nam được điều chỉnh thành 20%.
Ngày 20/2/2026, Tòa án Tối cao Mỹ ra phán quyết xác định Đạo luật Quyền lực Kinh tế Khẩn cấp Quốc tế (IEEPA) không trao cho Tổng thống thẩm quyền áp đặt các khoản thuế quan này.
Sau đó, Mỹ sử dụng cơ sở pháp lý khác để tiếp tục áp dụng các biện pháp thuế bổ sung.
Đáng chú ý, ngày 23/7/2026, Văn phòng Đại diện Thương mại Mỹ (USTR) công bố quyết định áp thuế theo Mục 301 của Đạo luật Thương mại năm 1974 (Section 301) đối với 60 nền kinh tế liên quan đến chính sách ngăn chặn hàng hóa sản xuất bằng lao động cưỡng bức.
Việt Nam nằm trong nhóm chịu mức thuế bổ sung 12,5%, có hiệu lực từ ngày 24/7/2026.
Đối với các sản phẩm tôm và cá tra thuộc diện áp dụng, khoản thuế này được tính theo tỷ lệ phần trăm trên trị giá hải quan của lô hàng.
Khoản thuế này độc lập với thuế chống bán phá giá và chống trợ cấp.
Cần lưu ý rằng biện pháp Section 301 có các ngoại lệ theo sản phẩm. Vì vậy, không thể mặc định tất cả sản phẩm thủy sản chế biến đều chịu cùng một mức thuế nếu chưa xác định mã HTSUS và phạm vi miễn trừ tương ứng.
Thuế chống bán phá giá (AD): Không phải doanh nghiệp nào cũng giống nhau
Thuế chống bán phá giá (Antidumping Duty - AD) là biện pháp Mỹ áp dụng khi cơ quan điều tra xác định hàng hóa nhập khẩu được bán tại thị trường Mỹ thấp hơn giá trị thông thường và gây thiệt hại đáng kể, hoặc đe dọa gây thiệt hại đáng kể, cho ngành sản xuất nội địa.
Đối với Việt Nam, cả tôm và cá tra đều đã chịu lệnh áp thuế chống bán phá giá trong hơn hai thập kỷ.
Cá tra: lệnh áp thuế từ năm 2003.
Tôm nước ấm đông lạnh: lệnh áp thuế từ năm 2005.
Tuy nhiên, cách tính thuế của hai ngành lại rất khác nhau.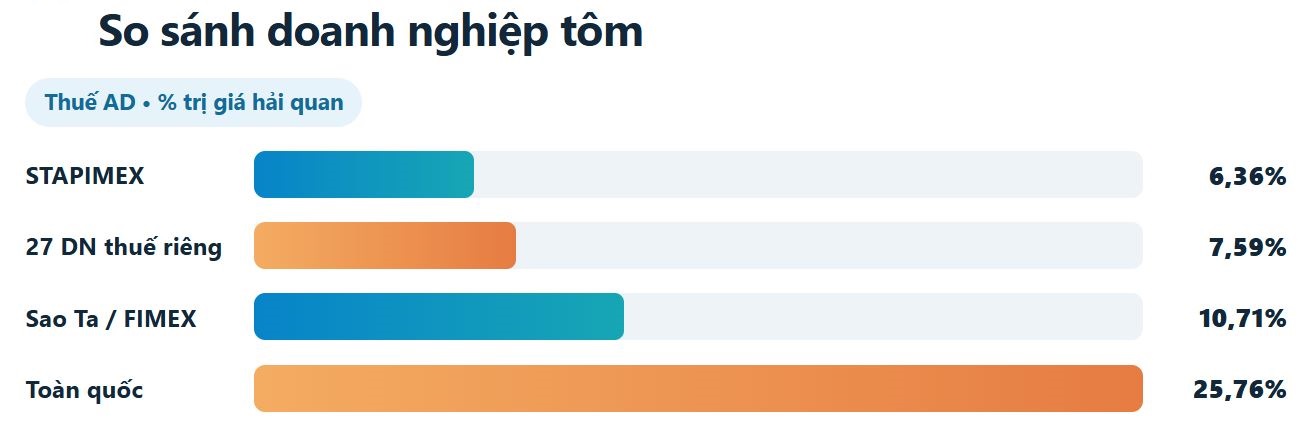
Thuế chống bán phá giá tôm: Tính theo phần trăm giá trị
Đối với tôm nước ấm đông lạnh, thuế AD được tính theo tỷ lệ phần trăm trên trị giá hải quan.
Ngày 6/11/2026, Bộ Thương mại Mỹ (DOC) công bố kết quả cuối cùng kỳ rà soát hành chính lần thứ 20 (POR20), áp dụng cho giai đoạn từ ngày 1/2/2024 đến 31/1/2025.
Kết quả cho thấy mức thuế phân hóa đáng kể giữa các doanh nghiệp.
Doanh nghiệp hoặc nhóm doanh nghiệp | Thuế AD |
|---|---|
STAPIMEX | 6,36% |
Sao Ta - FIMEX Group | 10,71% |
27 doanh nghiệp hưởng thuế suất riêng | 7,59% |
Thực thể Việt Nam toàn quốc | 25,76% |
Nguồn: DOC, kết quả cuối cùng POR20, công bố ngày 6/11/2026.
Đáng chú ý, mức 25,76% áp dụng cho nhóm thực thể Việt Nam toàn quốc không phải là mức thuế chung cho toàn bộ doanh nghiệp xuất khẩu tôm Việt Nam.
Doanh nghiệp chứng minh được điều kiện hưởng thuế suất riêng có thể được áp dụng mức thấp hơn. Cùng xuất khẩu một sản phẩm tôm đông lạnh, mức thuế AD có thể chênh lệch gần bốn lần tùy doanh nghiệp.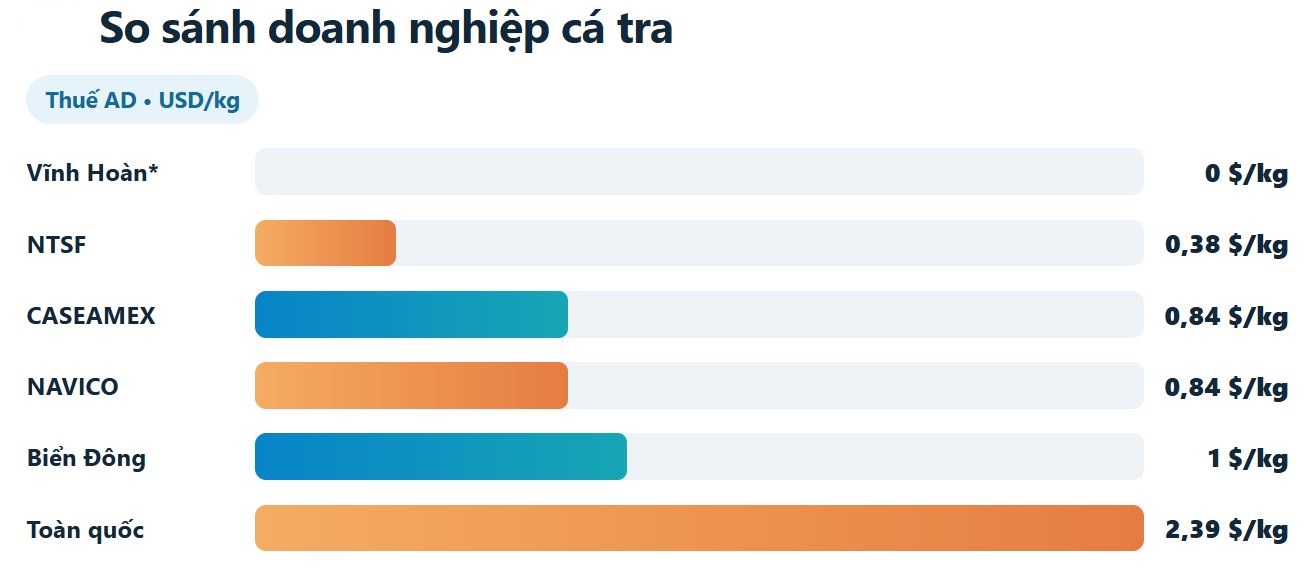
Thuế chống bán phá giá cá tra: Tính bằng USD/kg
Khác với tôm, thuế chống bán phá giá cá tra phi lê đông lạnh được xác định bằng số tiền tuyệt đối trên mỗi kilogram sản phẩm.
Ngày 13/8/2026, DOC công bố kết quả cuối cùng kỳ rà soát hành chính lần thứ 21 (POR21), với mức thuế như sau:
Doanh nghiệp hoặc nhóm doanh nghiệp | Thuế AD |
|---|---|
Vĩnh Hoàn (hàng đủ điều kiện được dỡ bỏ lệnh thuế) | 0 USD/kg |
NTSF | 0,38 USD/kg |
CASEAMEX | 0,84 USD/kg |
Nam Việt (NAVICO) | 0,84 USD/kg |
Biển Đông | 1,00 USD/kg |
Thực thể Việt Nam toàn quốc | 2,39 USD/kg |
Nguồn: DOC, kết quả cuối cùng POR21, công bố ngày 13/8/2026.
Trường hợp Vĩnh Hoàn có tính chất đặc biệt. Từ tháng 1/2025, Mỹ đã dỡ bỏ một phần lệnh áp thuế chống bán phá giá đối với doanh nghiệp này theo thỏa thuận giải quyết tranh chấp thương mại giữa hai nước.
Tuy nhiên, việc dỡ bỏ chỉ áp dụng đối với các lô hàng đáp ứng điều kiện về pháp nhân sản xuất và xuất khẩu theo quyết định của Mỹ.
Điểm khác biệt quan trọng là thuế AD cá tra không giảm theo giá bán.
Ví dụ, một doanh nghiệp chịu thuế 0,84 USD/kg:
Bán cá tra với giá 4 USD/kg, thuế AD tương đương 21% giá bán.
Bán với giá 3 USD/kg, thuế AD tương đương 28%.
Bán với giá 2,5 USD/kg, thuế AD tương đương 33,6%.
Như vậy, khi giá cá tra giảm, tỷ trọng thuế chống bán phá giá trên doanh thu lại tăng lên.
Đây là một trong những bất lợi lớn đối với doanh nghiệp cá tra có mức thuế AD cao.
Thuế chống trợ cấp (CVD): Tôm chịu, cá tra hiện không chịu
Thuế chống trợ cấp (Countervailing Duty - CVD) là biện pháp nhằm đối phó với những khoản trợ cấp của chính phủ nước xuất khẩu mà Mỹ xác định là có thể đối kháng và gây thiệt hại cho ngành sản xuất nội địa.
Khác với thuế AD, thuế CVD không tập trung vào việc so sánh giá bán xuất khẩu với giá trị thông thường mà xem xét lợi ích doanh nghiệp nhận được từ các chương trình hỗ trợ của nhà nước.
Đối với tôm Việt Nam, Mỹ ban hành lệnh áp thuế CVD vào tháng 12/2024.
Theo kết quả điều tra ban đầu, mức thuế được xác định như sau:
Doanh nghiệp hoặc nhóm doanh nghiệp | Thuế CVD |
|---|---|
STAPIMEX | 2,84% |
Các doanh nghiệp khác thuộc nhóm All-Others | 2,84% |
Thông Thuận | 221,82% |
Mức thuế đặc biệt cao đối với Thông Thuận xuất phát từ việc DOC áp dụng quy tắc sử dụng thông tin sẵn có bất lợi (Adverse Facts Available - AFA) trong quá trình điều tra.
Đây không phải mức thuế đại diện cho toàn ngành tôm Việt Nam.
Có thể bạn quan tâm


Đối với cá tra phi lê đông lạnh Việt Nam, hiện không có lệnh CVD tương ứng như đối với tôm.
Như vậy, về cấu trúc thuế phòng vệ thương mại: Tôm có thể đồng thời chịu AD và CVD, trong khi cá tra chủ yếu chịu AD.
Tuy nhiên, việc cá tra không chịu CVD không có nghĩa tổng gánh nặng thuế thấp hơn tôm, bởi mức thuế AD tính theo USD/kg có thể tạo ra chi phí rất lớn.
Các khoản phí hải quan: Nhỏ nhưng vẫn phải tính
Bên cạnh các sắc thuế, hàng nhập khẩu vào Mỹ còn có các khoản phí liên quan đến thủ tục hải quan và cảng biển.
Hai khoản phổ biến gồm:
Phí xử lý hàng hóa (Merchandise Processing Fee - MPF): áp dụng mức 0,3464% trên trị giá hải quan đối với tờ khai thuộc diện chịu phí, có quy định mức tối thiểu và tối đa.
Phí bảo trì cảng biển (Harbor Maintenance Fee - HMF): áp dụng mức 0,125% đối với hàng hóa thuộc diện chịu phí nhập khẩu qua cảng biển Mỹ.
Các khoản phí này không phải thuế chống bán phá giá hay thuế chống trợ cấp.
Vì vậy, khi tính tổng chi phí nhập khẩu, doanh nghiệp cần cộng cả thuế và phí, thay vì chỉ sử dụng các mức thuế AD/CVD công bố trên báo chí.
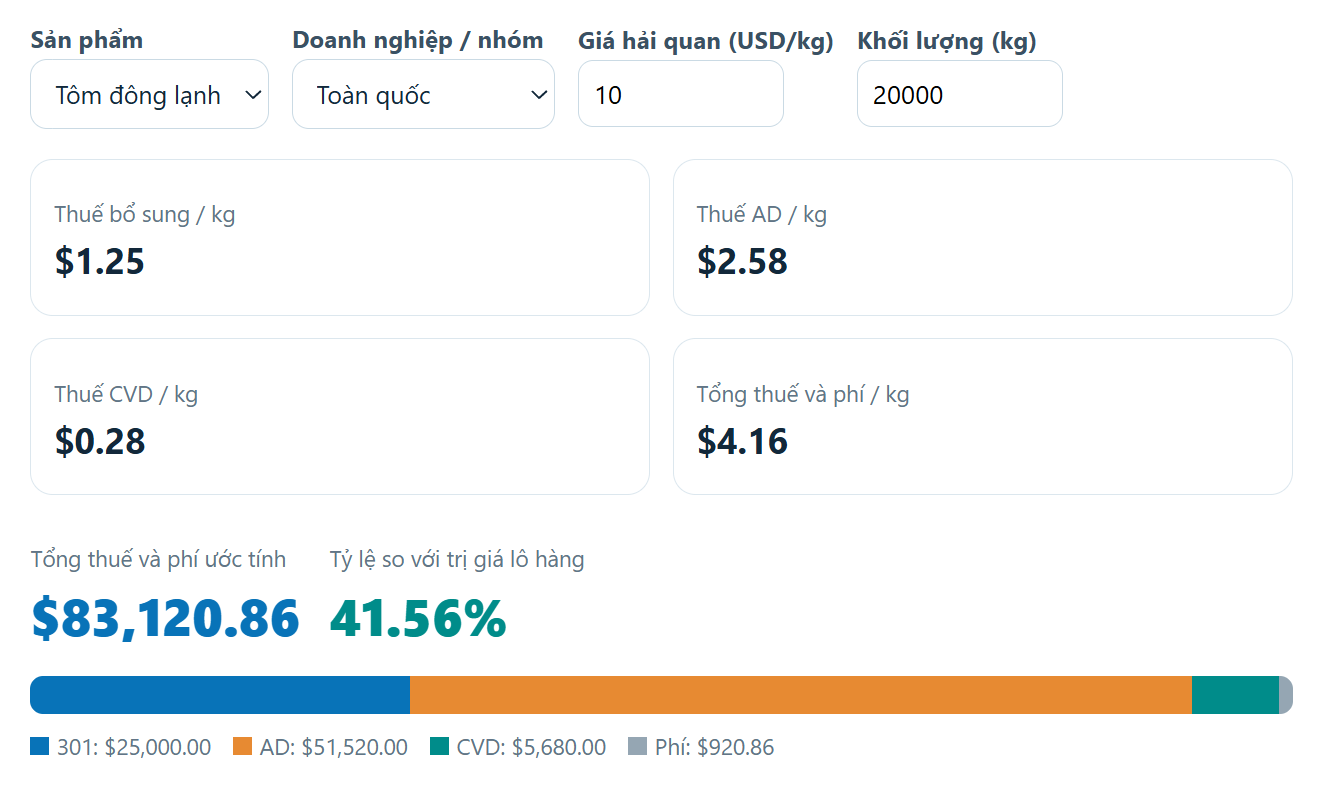
Một container tôm và cá tra thực tế phải nộp bao nhiêu thuế?
Để hình dung sự khác biệt, có thể so sánh ba lô hàng giả định nhập khẩu vào Mỹ trong tháng 11/2026.
Giả định thuế bổ sung Section 301 là 12,5%, lô hàng thuộc phạm vi áp dụng các sắc thuế tương ứng và sử dụng mức ký quỹ AD/CVD nêu trong bảng.
Chỉ tiêu | Tôm đông lạnh | Cá tra | Cá tra |
|---|---|---|---|
Khối lượng | 20 tấn | 20 tấn | 20 tấn |
Giá khai báo giả định | 10 USD/kg | 3,5 USD/kg | 3,5 USD/kg |
Trị giá hải quan | 200.000 USD | 70.000 USD | 70.000 USD |
Thuế MFN | 0 USD | 0 USD | 0 USD |
Thuế bổ sung 12,5% | 25.000 USD | 8.750 USD | 8.750 USD |
Thuế AD | 15.180 USD (7,59%) | 16.800 USD (0,84 USD/kg) | 0 USD |
Thuế CVD | 5.680 USD (2,84%) | 0 USD | 0 USD |
MPF và HMF | 920,86 USD | 329,98 USD | 329,98 USD |
Tổng thuế và phí | 46.780,86 USD | 25.879,98 USD | 9.079,98 USD |
Tỷ lệ trên trị giá hàng | 23,39% | 36,97% | 12,97% |
Lưu ý: Đây là mô phỏng theo các mức thuế giả định áp dụng cho từng trường hợp, không phải số thuế thực tế của một lô hàng cụ thể. Chi phí chưa bao gồm vận tải, lưu kho, bảo hiểm, kiểm tra chuyên ngành và các chi phí thương mại khác.
Kết quả cho thấy ba điểm đáng chú ý.
Thứ nhất, một lô tôm có thuế AD 7,59% và CVD 2,84% vẫn có tổng chi phí thuế, phí lên tới hơn 23% trị giá hải quan khi cộng thuế bổ sung.
Thứ hai, cá tra dù không chịu thuế CVD vẫn có thể đối mặt với gánh nặng thuế cao hơn tôm. Với mức AD 0,84 USD/kg và giá bán 3,5 USD/kg, tổng thuế và phí tương đương gần 37% trị giá lô hàng.
Thứ ba, lợi thế của doanh nghiệp có mức thuế AD bằng 0 rất lớn. Trong ví dụ trên, cùng xuất khẩu 20 tấn cá tra với giá 3,5 USD/kg, chênh lệch tiền thuế giữa hai trường hợp lên tới 16.800 USD, tương đương 0,84 USD/kg.
Khoản chênh lệch này có thể quyết định đáng kể đến khả năng cạnh tranh của doanh nghiệp trên thị trường Mỹ.
Thuế chống bán phá giá không phải lúc nào cũng là số tiền cuối cùng
Một điểm đặc biệt của hệ thống Mỹ là thuế AD/CVD thường được thực hiện theo cơ chế tạm thu trước, quyết toán sau.
Khi hàng hóa nhập khẩu, Cơ quan Hải quan và Bảo vệ Biên giới Mỹ (CBP) thu khoản ký quỹ theo mức thuế hiện hành.
Sau đó, DOC có thể tiến hành rà soát hành chính đối với những lô hàng nhập khẩu trong một giai đoạn nhất định.
Kết quả rà soát có thể dẫn đến ba tình huống:
Thuế cuối cùng bằng tiền đã ký quỹ: không phát sinh chênh lệch.
Thuế cuối cùng cao hơn: nhà nhập khẩu phải nộp bổ sung, có thể kèm tiền lãi.
Thuế cuối cùng thấp hơn: nhà nhập khẩu được hoàn phần chênh lệch theo quy định.
Nếu không có yêu cầu rà soát hợp lệ, việc quyết toán thường được thực hiện theo mức ký quỹ tại thời điểm nhập khẩu.
Điều này có nghĩa là mức thuế công bố hôm nay có thể vừa ảnh hưởng đến tiền ký quỹ của các lô hàng mới, vừa quyết định nghĩa vụ thuế cuối cùng đối với hàng nhập khẩu trong kỳ rà soát trước đó.
Đây cũng là lý do nhà nhập khẩu Mỹ thường thận trọng khi ký hợp đồng dài hạn với các doanh nghiệp đang chịu rủi ro thuế AD/CVD cao.
Vì sao doanh nghiệp Việt Nam cùng xuất khẩu nhưng chịu mức thuế khác nhau?
Trong các vụ việc chống bán phá giá, DOC không nhất thiết áp dụng một mức thuế thống nhất cho toàn bộ doanh nghiệp Việt Nam.
Cơ quan này thường phân loại doanh nghiệp theo mức độ tham gia, khả năng chứng minh tính độc lập trong hoạt động xuất khẩu và kết quả điều tra.
Doanh nghiệp được lựa chọn kiểm tra bắt buộc phải cung cấp chi tiết dữ liệu sản xuất, chi phí, nguyên liệu, lao động, năng lượng và hoạt động bán hàng.
Những doanh nghiệp không được chọn kiểm tra nhưng đáp ứng điều kiện có thể được hưởng mức thuế suất riêng.
Ngược lại, doanh nghiệp không chứng minh được điều kiện hưởng thuế riêng có nguy cơ bị áp dụng mức thuế của thực thể Việt Nam toàn quốc.
Ngoài ra, DOC vẫn sử dụng phương pháp tính giá trị thông thường dựa trên dữ liệu quốc gia thay thế do Mỹ tiếp tục xem Việt Nam là nền kinh tế phi thị trường trong các vụ việc này.
Điều đó khiến việc ghi chép định mức sản xuất, truy xuất nguyên liệu và cung cấp dữ liệu nhất quán trở nên đặc biệt quan trọng.
Một sai sót hoặc sự thiếu hợp tác trong quá trình điều tra có thể dẫn đến mức thuế bất lợi, ngay cả khi doanh nghiệp có năng lực sản xuất và xuất khẩu lớn.
Thuế nhập khẩu đang trở thành lợi thế cạnh tranh riêng của từng doanh nghiệp
Nhìn từ góc độ thị trường, hệ thống thuế của Mỹ tạo ra sự phân hóa ngày càng rõ giữa các doanh nghiệp xuất khẩu thủy sản Việt Nam.
Một doanh nghiệp có giá thành sản xuất thấp chưa chắc có lợi thế tại Mỹ nếu phải chịu mức thuế chống bán phá giá cao.
Ngược lại, doanh nghiệp kiểm soát tốt hồ sơ thương mại, duy trì mức thuế riêng thấp hoặc được dỡ bỏ lệnh áp thuế có thể duy trì lợi thế cạnh tranh ngay cả khi chi phí sản xuất cao hơn đối thủ.
Đối với ngành tôm, khả năng quản lý rủi ro AD/CVD, phân loại đúng sản phẩm và cải thiện giá trị chế biến trở thành những yếu tố quan trọng.
Đối với ngành cá tra, mức thuế AD tính bằng USD/kg khiến biến động giá bán có ảnh hưởng đặc biệt lớn đến hiệu quả xuất khẩu. Khi giá giảm, tỷ trọng thuế trên doanh thu tăng, làm thu hẹp dư địa lợi nhuận.
Tuy nhiên, cần phân biệt lợi thế thương mại hợp pháp với các hành vi thay đổi mã hàng, xuất xứ hoặc pháp nhân nhằm né thuế. Việc một sản phẩm chế biến nằm ngoài phạm vi lệnh AD/CVD phải dựa trên đặc điểm thực tế và mô tả pháp lý của lệnh áp thuế, không chỉ dựa vào tên thương mại.
Việc có nhiều loại thuế, áp riêng từng doanh nghiệp và rà soát thay đổi theo kỳ dẫn đến những công bố thường xuyên gây khó khăn cho người nuôi nhận định thị trường.
Nguồn tham khảo: Bộ Thương mại Mỹ (DOC), kết quả rà soát AD tôm POR20 công bố ngày 6/11/2026 (91 FR 70048); kết quả rà soát AD cá tra POR21 công bố ngày 13/8/2026 (91 FR 52286); Văn phòng Đại diện Thương mại Mỹ (USTR), quyết định Section 301 ngày 23/7/2026; Tòa án Tối cao Mỹ, phán quyết Learning Resources v. Trump ngày 20/2/2026; Cơ quan Hải quan và Bảo vệ Biên giới Mỹ (CBP).
Bài viết liên quan

Xuất khẩu thủy sản 2018 khó đạt kế hoạch 10 tỷ USD
Trong bối cảnh XK tôm và hải sản có xu hướng giảm, chỉ cá tra có chiều hướng tích cực, dự báo tổng XK thủy sản cả nước năm 2018 khó đạt được...
04/09/2018 · 2,540 lượt xem

5 sự kiện nổi bật của xuất khẩu thủy sản Việt Nam năm 2018
Năm 2018, dự kiến XK thủy sản đạt 9 tỷ USD, tăng 8,4% so với năm trước, trong đó, XK tôm ư...
14/01/2019 · 2,525 lượt xem

Gỡ nút thắt áp thuế phá giá, cảnh báo thẻ vàng cho thuỷ sản Việt Nam
Xuất khẩu thuỷ sản của Việt Nam đang phải đối mặt với rất nhiều thách thức liên quan đến c...
31/07/2018 · 1,912 lượt xem

Xuất khẩu thủy sản sang Hoa Kỳ tăng trưởng vượt bậc
Không chỉ tăng trưởng vượt bậc trong tháng 8, xuất khẩu thủy sản sang thị trường Hoa Kỳ tr...
24/09/2018 · 1,774 lượt xem